Domain poker-strategy.de kaufen?
Wir ziehen mit dem Projekt
poker-strategy.de um.
Sind Sie am Kauf der Domain
poker-strategy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain poker-strategy.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
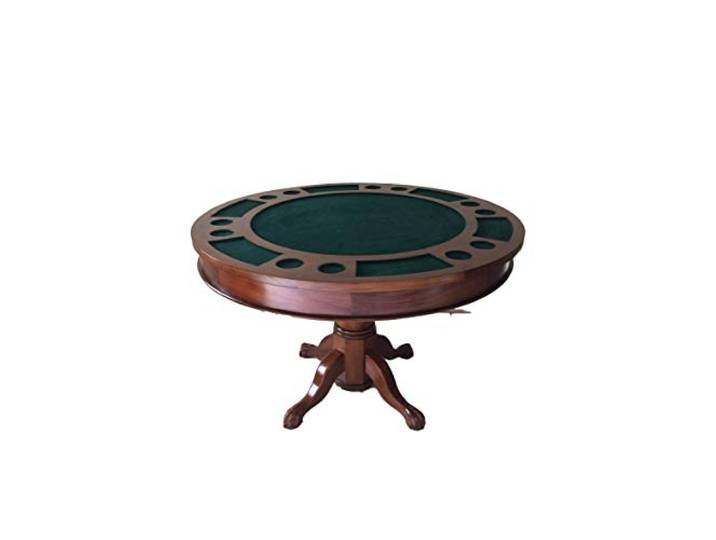
Kunibert Pokerspieltisch Poker/Esstisch/Alles in einem Tisch, Massivholz rund Breite120cmKunibert Pokerspieltisch Poker/Esstisch/Alles in einem Tisch, Massivholz rund Breite120cm. Pokertisch Poker/Spieltisch/ Esstisch aus Holz Spieltisch rund , Bezugsfarbe: grün 3 in 1 durch Wende/Wechselplatte Maß:rund 120cm, Beizton:Nussbaum Farbe:Grün899,00 €*Versand: 82,00 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **


Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Trixie Dog Activity Poker Box Vario 2 strategy game 32 × 17 cmHundestrategiespiel Trixie Dog Activity Poker Box Vario 2 kombiniert ein Brettspiel-Design mit Kipp- und Drehelementen, verstellbaren Öffnungen und rutschfesten Gummifüßen. Dieses Hundebeschäftigungsspiel aus Kunststoff kann variabel platziert und mit anderen Poker Box Spielen kombiniert werden, eine Trainingsanleitung ist enthalten. Brettspiel mit Kipp- und Drehelement Variable Platzierung Mit anderen Poker Box Spielen kombinierbar Verstellbare Öffnung Rutschfeste Gummifüße Ein praktisches Beschäftigungsspiel, um die Routine Ihres Hundes um abwechslungsreiches, strategiebasiertes Spielen zu erweitern.25,60 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
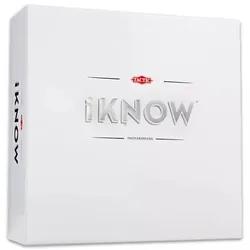
Taktik: iKNOW BrettspielDas Tactic: iKNOW Gesellschaftsspiel ist genau das Richtige für alle, die Quizspiele lieben, aber noch mehr wollen: Hier zählen Wissen, Taktik und auch, wie gut sich die Spieler untereinander kennen. Ideal für Partys, Familien- oder Spieleabende mit Freunden, ab 3 Spielern. Der größte Vorteil: Die Spieler beantworten nicht nur die Fragen, sondern können auch auf das Wissen der anderen setzen – so wird jede Runde spannend und unvorhersehbar. Produktspezifikationen: Marke: Tactic Produktkategorie: Gesellschaftsspiel, Quizspiel Empfohlenes Alter: ab 15 Jahren Hauptfunktion: Beantworten von Fragen zur Allgemeinbildung und taktisches Setzen auf das Wissen der Mitspieler Fördert: Allgemeinbildung, strategisches Denken, Kommunikationsfähigkeit Material: Karton- und Kunststoffteile Teile / Zubehör: Spielbrett, farbige Spielfiguren, Chips, Fragekarten Sicherheitsinformationen: Enthält Kleinteile, nicht geeignet für Kinder unter 3 Jahren Sonstige wichtige Eigenschaften: modernes, klares Quizspiel-Design für Erwachsene und ältere Jugendliche Das Besondere am Tactic: iKNOW Gesellschaftsspiel ist die Kombination aus klassischem Quiz-Erlebnis und strategischen Entscheidungen. Die Spieler bemühen sich nicht nur darum, die Fragen richtig zu beantworten, sondern auch einzuschätzen, wie gut die anderen sich in einem bestimmten Thema auskennen. Die auf dem Spielbrett platzierten Figuren und Chips zeigen die Einsätze, sodass schon zu Beginn jeder Runde spannende Entscheidungen getroffen werden müssen. Die Fragekarten decken viele verschiedene Themenbereiche ab, dadurch bleibt das Spiel abwechslungsreich und wird auch auf Dauer nicht eintönig. Die Fragen haben unterschiedliche Schwierigkeitsgrade, sodass auch Spieler Spaß haben, die keine Quizmeister sind, aber gerne ihr Wissen testen. Das moderne, aufgeräumte Spielbrett und die übersichtlichen Markierungen erleichtern den schnellen Einstieg, die Regeln sind in kurzer Zeit erlernbar. Das Gesellschaftsspiel baut stark auf Kommunikation und gegenseitige Aufmerksamkeit. Die Spieler lernen einzuschätzen, wer bei welchem Thema stark ist, wann es sich lohnt zu riskieren und wann es besser ist, auf Nummer sicher zu gehen. Das ist nicht nur unterhaltsam, sondern fördert auch strategisches Denken und Situationsbewusstsein. Das Spiel ist zugleich eine intellektuelle Herausforderung und ein lockeres Partyspiel und passt daher perfekt zu Treffen mit Freunden oder zu familiären Spieleabenden. Für wen ist es geeignet? Das Tactic: iKNOW Gesellschaftsspiel wird vor allem ab 15 Jahren empfohlen, für Jugendliche und Erwachsene, die Quizduelle rund um Allgemeinwissen mögen, dabei aber auch gerne taktisch denken. Ideal für alle, die gern über Antworten diskutieren, die Reaktionen ihrer Mitspieler beobachten und es genießen, wenn während einer Partie klar wird, wer sich in welchem Bereich besonders gut auskennt. Es ist für den Gebrauch in Innenräumen gedacht, benötigt keine Batterien oder zusätzlichen Hilfsmittel und lässt sich daher problemlos zu Geburtstagsfeiern, weihnachtlichen Zusammenkünften oder geselligen Spieleabenden hervorholen. Die Regeln sind einfach genug, damit neue Spieler schnell einsteigen können, bieten aber dennoch genug Tiefe, um das Spiel regelmäßig auf den Tisch zu bringen. Verpackungsgröße: 22 x 22 x 8 cm24,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kunibert Pokerspieltisch Poker/Esstisch/Alles in einem Tisch, Massivholz rund Breite120cmKunibert Pokerspieltisch Poker/Esstisch/Alles in einem Tisch, Massivholz rund Breite120cm. Pokertisch Poker/Spieltisch/ Esstisch aus Holz Spieltisch rund , Bezugsfarbe: grün 3 in 1 durch Wende/Wechselplatte Maß:rund 120cm, Beizton:Nussbaum Farbe:Grün899,00 €*Versand: 82,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Greulich, Matthias: Fußball-TaktikFußball-Taktik , Fußball verstehen durch Strategie- und Taktik-Analyse Spielsysteme, Timing, Matchplan: Moderner Fußball ist vor allem durch taktische Raffinesse geprägt. Zuschauer und Fußballfans möchten heute mehr über ein Spiel erfahren als nur das Ergebnis und die Torschützen. Sie möchten wissen, was auf der Taktiktafel stand, sie wollen verstehen, wie Fußball-Trainer wie Jürgen Klopp, Pep Guardiola oder Thomas Tuchel "ticken". Welcher ausgeklügelte Plan steckt hinter einer Mannschaftsaufstellung? Warum hat der Trainer die Mannschaft nach der Pause umgestellt? Was bedeuten Begriffe wie "dynamische Dreierkette" und "abkippender Stürmer"? Und wie sieht überhaupt ein Fußball-Training ohne Ball und Gegner aus? Alle Strategien im Blick: von Torwart über Abwehr und Mittelfeld bis zum Sturm Fußball-Taktik auch für Laien: Gegner einschätzen & Match-Plan entwickeln Fußball-Grundlagen: alles, was Sie schon immer über Spiel-Analyse wissen wollen - auch kapitelweise lesbar Unterhaltsame Anekdoten aus dem echten Spielbetrieb "hinter den Kulissen" Ideales Geschenkbuch für Fußball-Fans, echte Trainer und alle Co-Bundestrainer! Die Strategie-Geheimnisse der Trainer und Fußball-Profis Das Autorenduo Matthias Greulich und Elmar Neveling liefert keine trockene und komplexe Fußball-Theorie. Hier geht es um nicht um Fußball-Regeln, sondern um Vorhersagen und Strategien und natürlich auch um schmutzige Taktiken wie geplante Fehlpässe und darum, wie der FC Bayern zu knacken ist. In aufschlussreichen Gesprächen mit ehemaligen Nationalspielern, Fußball-Experten, und Bundesliga-Trainern erhalten Sie einen fundierten und authentischen Einblick in die Vorgehensweise moderner Fußball-Strategen. Ob Spieltaganalyse und Kaderdiskussion, ob Spielbeobachtung im Stadion oder von der Couch - das Taktikwissen aus diesem komplett überarbeiteten Standardwerk wird Ihnen einen völlig neuen Blick auf das Spiel eröffnen! , Zündkabel & Zündspulenstecker > Zünd- & Glühanlagen19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heger, Philipp: Taktik im TennisTaktik im Tennis , Wie du mit Spielintelligenz punkten kannst , Zündkabel & Zündspulenstecker > Zünd- & Glühanlagen , Auflage: Zweitauflage, Erscheinungsjahr: 20211217, Produktform: Leinen, Autoren: Heger, Philipp, Auflage: 21002, Auflage/Ausgabe: Zweitauflage, Seitenzahl/Blattzahl: 292, Themenüberschrift: SPORTS & RECREATION / Racket Sports / Tennis, Keyword: angriffsspiel; antizipation; eltern; prozenttennis; spieler; strategie; taktik; taktikregeln; tennis; tennistaktik; tipps; trainer; training; turnier; übungen, Fachschema: Tennis, Warengruppe: HC/Ballsport, Fachkategorie: Tennis, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Neuer Sportverlag, Verlag: Neuer Sportverlag, Verlag: Schulze Kalthoff, Hendrik, Länge: 238, Breite: 168, Höhe: 18, Gewicht: 830, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A37879341, Vorgänger EAN: 9783964160485, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268521424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.